Pour ouvrir un compte joint en 2026, Fortuneo Fosfo est une option économique si chacun utilise régulièrement sa carte. Hello One Duo peut mieux convenir lorsque les paiements passent surtout par une seule carte. BoursoBank constitue une alternative pour deux personnes déjà clientes, tandis que Monabanq mérite l’attention des familles qui déposent des chèques ou des espèces. La banque SG peut, elle, illustrer le cas d’un couple qui recherche un compte joint assorti d’un accompagnement en agence et d’un conseiller dédié.
Le bon choix ne repose donc pas uniquement sur le prix affiché : les conditions de gratuité, les services disponibles et la façon dont vous partagez vos dépenses comptent tout autant.
Quelle banque choisir pour un compte joint en 2026 ?
Cette sélection non exhaustive de cinq établissements, dont une banque de réseau, permet de comparer plusieurs façons de gérer un compte joint à deux : deux cartes utilisées régulièrement, une seule carte principalement active, deux clients déjà titulaires de comptes individuels, des besoins de dépôts physiques ou un accompagnement en agence. Elle ne constitue pas un classement de toutes les banques françaises. Les offres ci-dessous sont comparées pour deux cotitulaires, à partir des conditions publiques relevées en novembre 2026, hors promotions.
| Banque et offre | Tarif et conditions | Pour quel usage ? |
|---|---|---|
| Fortuneo Fosfo | Deux cartes sans condition de revenus. Gratuité sous réserve d’un paiement mensuel avec chaque carte ; sinon 3 € par carte inactive. | Couple dont les deux personnes utilisent régulièrement leur carte. |
| BoursoBank | Ouverture du compte joint gratuite, après ouverture de comptes individuels pour les deux titulaires. Conditions propres aux cartes commandées. | Deux personnes déjà clientes individuelles de la banque. |
| Hello bank! Hello One Duo | Deux cartes sans condition de revenus. Offre à 0 € avec au moins un paiement ou retrait mensuel effectué avec l’une des cartes ; sinon 6 € par mois. | Couple utilisant surtout une seule carte pour les dépenses communes. |
| Monabanq | Pratiq+ à 3,90 €, Uniq à 6 € et Uniq+ à 12 € par mois. Conditions de la seconde carte à examiner séparément. | Foyer ayant besoin de services de dépôt de chèques ou d’espèces. |
| SG | Compte joint accessible en agence ; possibilité de souscrire l’offre Sobrio et, si les deux cotitulaires en disposent, de bénéficier de l’offre Sobrio Duo. Les tarifs dépendent notamment de la carte et de la formule choisies. | Couple ou colocataires privilégiant un conseiller, une agence et une offre à personnaliser. |
L’arbitrage décisif : lorsque les deux cartes servent chaque mois, la condition Fortuneo peut être compatible avec un coût nul ; si une seule carte sert habituellement, la condition Hello One Duo est moins contraignante. Les services de dépôt Monabanq se jugent, eux, au regard de leur cotisation. Chez SG, la comparaison porte moins sur une promesse de gratuité que sur la formule Sobrio, la carte retenue et le besoin d’accompagnement en agence.
Pour BoursoBank, l’ouverture gratuite ne doit pas être confondue avec une garantie de gratuité de toutes les cartes. De même, les cotisations Monabanq ne permettent pas à elles seules de conclure que deux cartes sont incluses sans supplément. Les conditions contractuelles de chaque formule restent déterminantes.
Compte joint gratuit : quels frais prévoir réellement ?
Deux banques peuvent annoncer un compte joint gratuit tout en appliquant des règles très différentes. C’est particulièrement important lorsque le compte sert uniquement au loyer, aux factures ou à quelques achats.
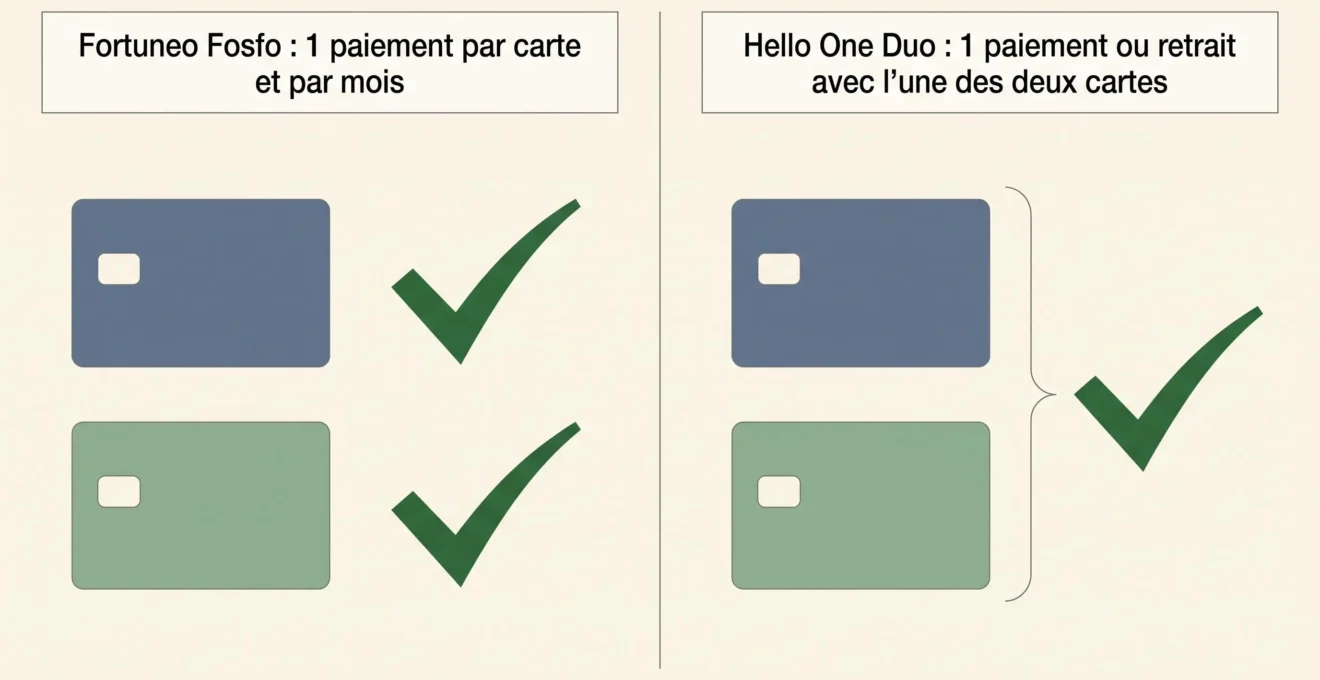
Chez Fortuneo Fosfo, chaque carte doit enregistrer au moins un paiement par mois. Un paiement effectué par le premier cotitulaire ne dispense pas le second d’utiliser sa propre carte. En l’absence de paiement, chaque carte concernée coûte 3 € pour le mois. Un simple retrait ne satisfait pas cette condition.
Chez Hello One Duo, un paiement ou un retrait réalisé avec l’une des deux cartes suffit à remplir la condition mensuelle de gratuité de l’offre. Si aucune des deux cartes n’est utilisée, la cotisation atteint 6 € pour le mois.
Prenons un exemple purement hypothétique : un couple conserve deux cartes Fortuneo Fosfo sans effectuer aucun paiement pendant douze mois. À tarif constant, le calcul donne 2 cartes × 3 € × 12 mois = 72 € de frais de non-utilisation des deux cartes, hors autres frais bancaires éventuels. Ce montant ne correspond pas au coût normal d’un compte utilisé régulièrement.
La question à se poser est donc simple : les deux personnes utiliseront-elles réellement leur carte chaque mois ? Si les dépenses communes sont presque toutes prélevées automatiquement, cette condition mérite une attention particulière.
Faut-il justifier des revenus pour ouvrir un compte joint ?
Pas nécessairement. Fortuneo Fosfo et Hello One Duo sont accessibles sans condition de revenus. En revanche, certaines cartes premium imposent des seuils à la souscription.
Pour un nouveau compte joint Fortuneo avec deux cartes Gold, les cotitulaires doivent justifier de 3 300 € de revenus nets mensuels. Hello Prime Duo exige pour sa part 3 000 € de revenus nets mensuels cumulés.
Mais il faut distinguer deux règles : avoir les revenus nécessaires pour souscrire et alimenter suffisamment le compte pour bénéficier de la gratuité.
Hello Prime Duo illustre cette différence. Selon les conditions présentées par Hello bank!, l’offre coûte 0 € si au moins 1 500 € sont versés chaque mois sur le compte, contre 9 € dans le cas contraire. Un couple peut donc satisfaire le seuil de revenus à l’ouverture sans atteindre ensuite le montant de versements nécessaire à la gratuité.
Ces versements peuvent notamment provenir de virements entrants, de chèques, d’espèces, de loyers ou de salaires. Cela ne signifie pas que la domiciliation des deux salaires soit obligatoire. Les transferts depuis un compte épargne Hello bank! appartenant au client ne comptent toutefois pas dans ce seuil.
Comment ouvrir un compte joint à deux ?
Il n’est pas nécessaire d’être marié, pacsé ou même parent pour ouvrir un compte joint en France. Le compte peut être ouvert par au moins deux personnes, majeures ou mineures émancipées, sans obligation de lien familial.
La démarche repose généralement sur trois étapes :
- Choisir les cotitulaires et l’offre. Vérifiez les conditions d’accès, le nombre de cartes souhaité et les frais susceptibles de s’appliquer.
- Fournir les justificatifs. Chaque titulaire doit justifier de son identité et de son domicile. La banque peut demander des pièces complémentaires selon la situation.
- Signer la convention de compte. Les cotitulaires prennent connaissance des règles de fonctionnement avant l’ouverture effective.
Certaines banques ajoutent leurs propres exigences. Chez BoursoBank, les deux personnes doivent déjà posséder chacune un compte individuel. La banque annonce ensuite une apparition du compte joint dans leurs espaces clients sous trois jours ouvrés maximum après validation de la demande des deux titulaires. Ce délai ne commence donc pas nécessairement lors de la première inscription. Ce délai concerne l’apparition du compte dans les espaces clients, pas la réception des cartes : chaque cotitulaire doit demander la sienne selon les conditions applicables. À la banque SG, l’ouverture d’un compte joint se fait sur rendez-vous en agence : les deux futurs cotitulaires fournissent notamment une pièce d’identité, un justificatif de domicile, un justificatif de revenus et l’auto-certification CRS.
Enfin, même si l’argent est accessible depuis un compte commun, chaque carte bancaire reste personnelle et porte le nom de son titulaire.
Quel compte joint convient le mieux aux dépenses d’une famille ?
Le choix devient plus facile lorsqu’on part de l’utilisation prévue plutôt que d’une liste d’avantages bancaires.
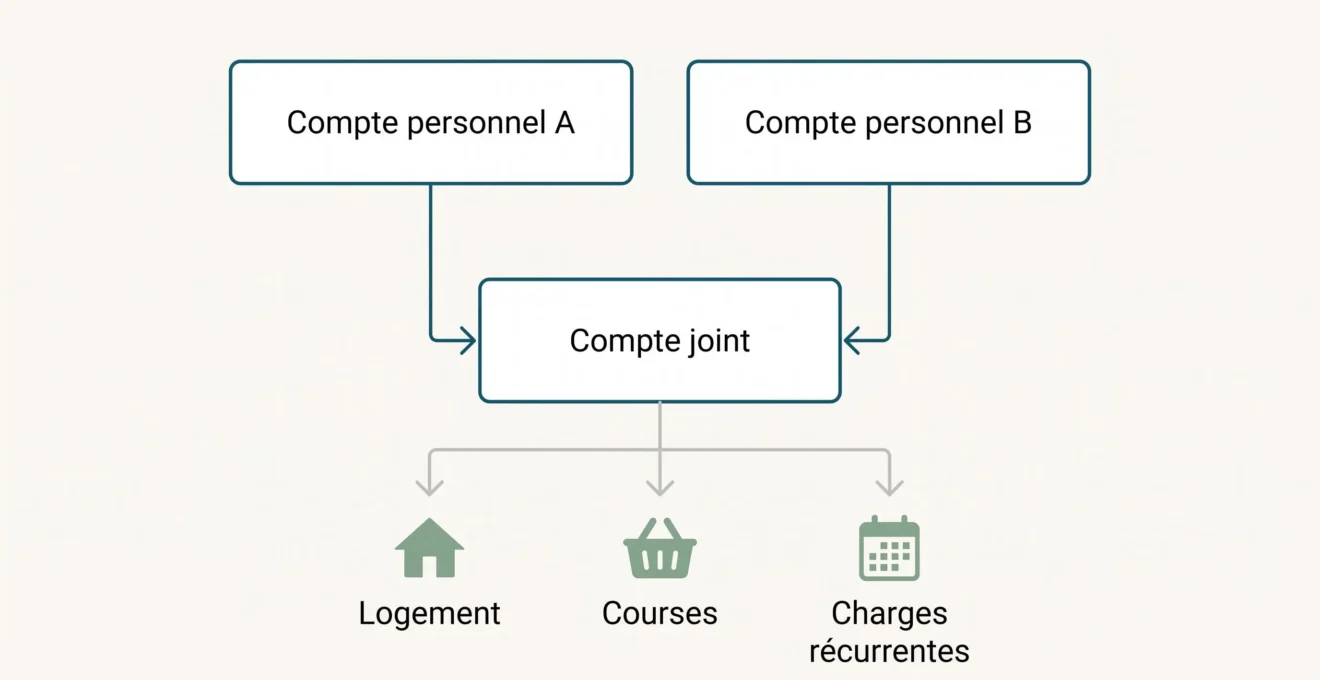
Pour les charges régulières : un couple peut programmer deux virements depuis ses comptes personnels afin d’alimenter le compte commun. Celui-ci sert ensuite à régler le logement, les courses ou les factures récurrentes. Une réserve peut couvrir les dépenses moins prévisibles, comme la rentrée scolaire. La répartition des versements peut être décidée selon les moyens et les accords du foyer. Lorsque cette organisation pose problème, la question de la participation aux frais du couple mérite aussi d’être abordée.
Pour les dépôts de chèques ou d’espèces : Monabanq propose des services qui peuvent peser dans la décision. Uniq comprend un dépôt d’espèces gratuit par trimestre et Uniq+ en prévoit trois. Les dépôts d’espèces sont payants avec Pratiq+. Pour les chèques, Pratiq+ et Uniq comprennent trois dépôts par trimestre, contre un nombre illimité avec Uniq+, selon les modalités des réseaux partenaires.
Pour un compte secondaire : vérifiez surtout les conditions de non-utilisation des cartes. Un compte alimenté par virement mais rarement utilisé pour payer peut occasionner des cotisations, même si la banque présente son offre comme gratuite sous conditions.
Conserver un compte individuel chacun et réserver le compte joint aux dépenses communes constitue une organisation possible, pas une obligation.
Quels risques anticiper avant d’ouvrir un compte joint ?
Le compte joint facilite les paiements communs, mais il implique une responsabilité partagée. Chaque cotitulaire peut effectuer seul des opérations, notamment des virements ou des retraits, sans demander systématiquement l’autorisation de l’autre.
En cas de dette liée au fonctionnement du compte, les cotitulaires sont solidairement responsables. La banque peut ainsi demander à l’un d’eux de rembourser la totalité de la somme due, même si l’autre est à l’origine de l’opération.
Une séparation ne clôture pas automatiquement le compte joint. Sa fermeture demandée par les titulaires nécessite leur accord. En cas de désaccord, un cotitulaire peut dénoncer le compte joint en adressant un courrier recommandé avec accusé de réception à la banque et à chacun des autres cotitulaires. Le compte peut alors fonctionner sous forme indivise : les opérations de gestion nécessitent l’accord de tous, et les ordres permanents antérieurs sont annulés. Cette démarche ne doit pas être confondue avec la clôture du compte. Les règles du compte bancaire joint sont détaillées par Service Public. Il peut également être utile d’anticiper le traitement des factures après une séparation.
Autre distinction importante : le nom des cotitulaires sur le compte ne détermine pas à lui seul la propriété définitive de chaque somme versée.
Concernant la protection de l’épargne, la garantie des dépôts couvre les dépôts éligibles jusqu’à 100 000 € par client et par établissement. Pour un compte joint, la part de chacun, généralement répartie à parts égales sauf stipulation contraire, s’ajoute à ses autres dépôts éligibles dans le même établissement. Cette garantie ne détermine pas la propriété juridique de l’argent.
Quel compte joint retenir finalement ?
Avant de choisir, vérifiez trois points : le coût réel avec deux cartes, les conditions mensuelles compatibles avec vos habitudes et les services dont votre famille aura réellement besoin.
Fortuneo Fosfo convient à un usage régulier des deux cartes, Hello One Duo à une utilisation plus concentrée sur une seule, BoursoBank aux couples déjà clients et Monabanq aux foyers qui valorisent certains dépôts physiques. SG constitue un exemple pertinent pour les personnes qui souhaitent privilégier le rendez-vous en agence, un conseiller commun et une offre bancaire modulable. Ce sont des orientations par usage, pas un classement universel.
Enfin, consultez les conditions contractuelles en vigueur avant toute souscription, notamment les frais liés aux cartes supplémentaires et à leur éventuelle inactivité.